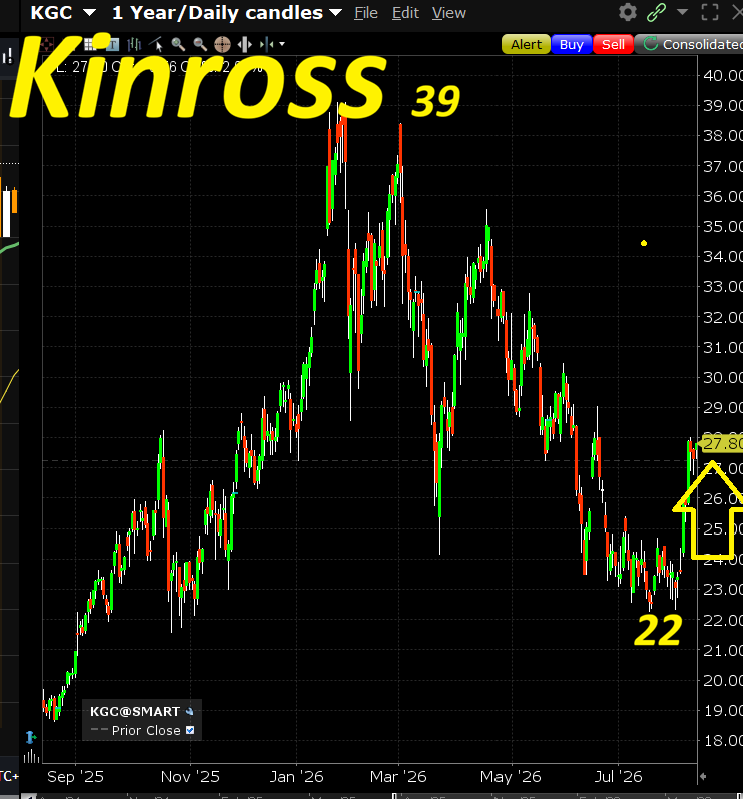
Kinross vale più di quanto crede il mercato
$KGC valuta le riserve a 1.200$ l'oncia ma l'oro vale 4.500$: nei prossimi anni avrà un moltiplicatore straordinario.
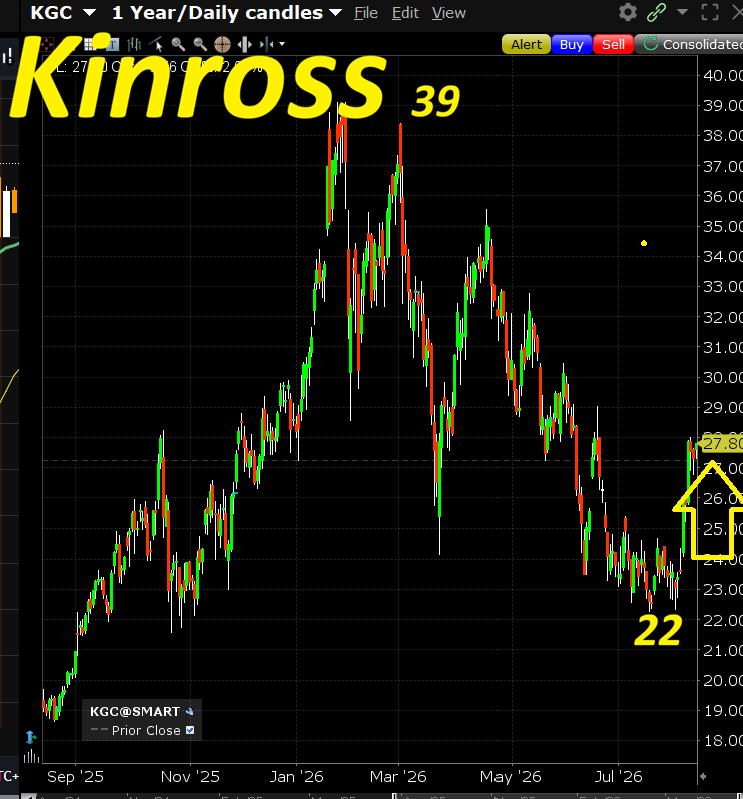
nel caso delle miniere, non so veramente trovare differenze tra le società come nel caso invece di $LLY $GE $PSX o Fincantieri o Saipem. Leggendo cosa fanno è complicato capire a cosa il mercato guarda di più. Come grafico è più forte $WPM ad esempio e Barrick che in teoria è la più solida invece più oscillante. Però nel caso di Kinross $KGC leggi che è quella che valuta le sue riserve a solo 1,200$ l'oncia e l'oro è sui 4,500$. Quindi man mano che le estrae dovrebbe avere un effetto maggiore nei prossimi anni...